Kleine Büros, große Hürden
Wie arbeiten Architektinnen und Architekten in anderen europäischen Ländern? Die ACE Sector Study 2024 liefert überraschende Einblicke in Bürogrößen, Auftragsmärkte und Planungsweisen. Zusammen mit den neuen deutschen Strukturdaten von 2026 zeigt sie, wie sehr sich die Bedingungen unterscheiden – und weshalb die aktuellen europäischen Reformen für den Berufsalltag relevant sind.
Wer sich als Architekturbüro an einem Wettbewerb beteiligt, geht zunächst ins Risiko. Zeit und Personal werden investiert, ohne zu wissen, ob am Ende ein Auftrag steht. Dass die Rechnung häufig nicht aufgeht, zeigt die gerade veröffentlichte Strukturbefragung 2026 der deutschen Architektenkammern: Für zwei Drittel der Büros sind Wettbewerbsteilnahmen ein finanzielles Verlustgeschäft.
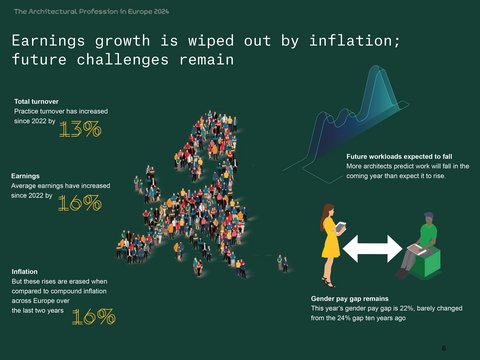
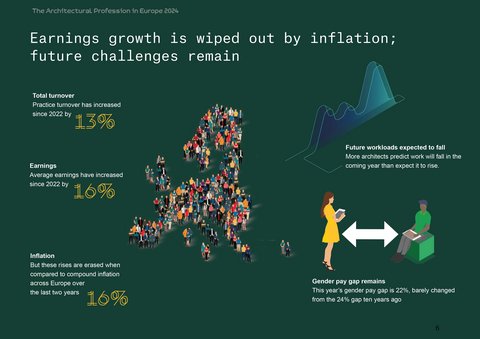
Ein ähnliches Bild zeichnet die ACE Sector Study 2024 für Europa. Hohe Teilnahmekosten sind der wichtigste Grund, weshalb Büros Architekturwettbewerbe meiden. Nur 18 % nahmen 2023 überhaupt an einem Wettbewerb teil. Das ist bemerkenswert für einen Berufsstand, der von der Qualität seiner Entwürfe lebt.
Die Zahlen führen zu einer grundsätzlichen Frage: Unter welchen Bedingungen arbeiten Architektinnen und Architekten in Europa eigentlich? Und wie gut berücksichtigen die politischen Reformen, die derzeit in Brüssel vorbereitet werden, diese Realität?
Ein Kontinent der kleinen Büros
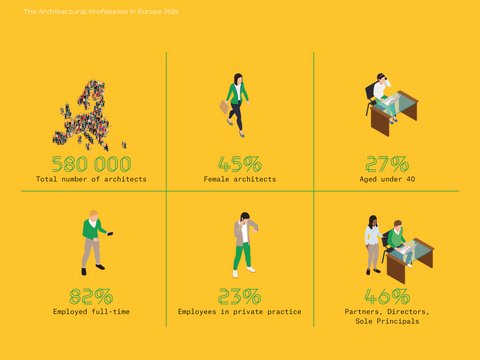
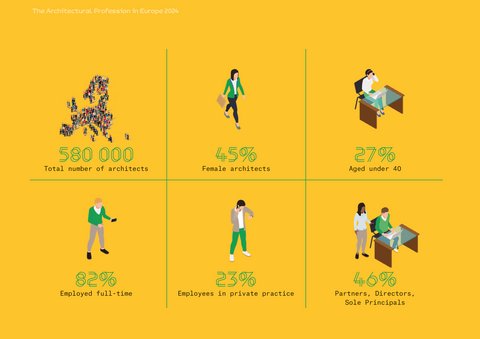
Rund 580.000 Architektinnen und Architekten zählt Europa nach den Schätzungen der Studie. Allein in Italien sind es 152.000, in Deutschland gut 120.000. Gemeinsam stellen beide Länder beinahe die Hälfte des europäischen Berufsstands.
Die Bürolandschaft ist erstaunlich kleinteilig. Von den rund 142.000 europäischen Architekturbüros bestehen 68 % aus einer einzigen Person. In Italien liegt dieser Anteil sogar bei 77 %, in Deutschland bei 57 %. Gleichzeitig konzentriert sich ein erheblicher Teil der Beschäftigung auf größere Unternehmen. Büros mit mindestens 50 Mitarbeitenden machen weniger als 1 % der europäischen Büros aus, beschäftigen jedoch etwa jeden zehnten in Planungsbüros tätigen Architekturschaffenden.
Auch die jüngste deutsche Strukturbefragung bestätigt die Bedeutung kleiner Einheiten: 87 % der Büros haben weniger als zehn Beschäftigte. Die durchschnittliche Bürogröße liegt bei 4,8 Personen. Diese Größenverhältnisse beeinflussen die tägliche Arbeit. In einem Büro mit drei oder vier Beschäftigten müssen Entwurf, Bauherrenbetreuung, Akquisition und kaufmännische Aufgaben oft von denselben Personen bewältigt werden. Eine umfangreiche Bewerbung für einen öffentlichen Auftrag bindet dort andere Kapazitäten als in einem Büro mit eigener Akquisitionsabteilung.
Öffentliche Aufträge: Wer kann mitbieten?
Wie begrenzt die Beteiligung an großen öffentlichen Vergabeverfahren ist, zeigt die europäische Studie ebenfalls. Lediglich 6 % der Architekturbüros beteiligten sich 2023 an mindestens einer EU-weit bekannt gemachten Ausschreibung oberhalb des damaligen Schwellenwerts. In Deutschland waren es 8 %.
Die Zahl erfasst nicht den gesamten öffentlichen Markt. Gerade kleinere, national oder regional vergebene Aufträge bleiben unberücksichtigt. Sie zeigt jedoch, dass nur ein kleiner Teil der europäischen Büros an diesen europaweiten Verfahren teilnimmt.
Als häufigsten Hinderungsgrund nennen die Befragten den Aufwand. Die deutsche Strukturbefragung 2026 ergänzt das Bild: Überhöhte Referenzanforderungen, aufwendige Verfahren und eine zu starke Gewichtung des Preises gelten als wesentliche Zugangshürden. Dabei nimmt rund die Hälfte der befragten deutschen Büros grundsätzlich an VgV-Verfahren teil.
Vor diesem Hintergrund ist die europäische Vergabereform von besonderem Interesse. Im September 2026 hat die Europäische Kommission einen Vorschlag für eine neue Vergabeverordnung vorgelegt. Die Verfahren sollen einfacher, flexibler und stärker digitalisiert werden.
Für die Büros wird entscheidend sein, was davon im Alltag ankommt. Wie viele Referenzen werden verlangt? Wie aufwendig ist die Bewerbung? Welche Leistungen müssen vor der Beauftragung erbracht werden? Ein elektronisches Vergabeportal allein macht ein Verfahren noch nicht einfacher.
In Italien ist der Bestand längst das Hauptgeschäft
Wie unterschiedlich die Architekturmärkte in Europa funktionieren, zeigt der Blick auf die Planungsaufgaben. Europaweit entfallen 40 % des Architekturumsatzes auf Neubauten, 49 % auf Umbau und Sanierung und weitere 11 % auf Arbeiten an historischer Bausubstanz.
In Italien haben sich die Gewichte besonders deutlich verschoben. Dort stammen 65 % des Architekturumsatzes aus Umbau und Sanierung, weitere 21 % aus dem Denkmalschutz. Für Neubauten bleiben gerade einmal 14 %. In Deutschland ist das Verhältnis deutlich ausgeglichener: Hier entfallen circa 45 % des Umsatzes auf Umbau und Sanierung, 14 % auf den Denkmalschutz und 42 % auf den Neubau. Während italienische Architekturbüros bereits 86 % ihres Umsatzes mit dem Gebäudebestand erwirtschaften, sind es in Deutschland knapp 60 %.
Die italienischen Zahlen sind ein Hinweis darauf, welche wirtschaftliche Bedeutung das Weiterbauen am Bestand erreichen kann. Sie erklären allerdings noch nicht, weshalb sich die Märkte so unterschiedlich entwickelt haben. Auch in Deutschland verliert der Neubau relativ an Gewicht. Nach der Strukturbefragung 2026 ist sein Anteil am Büro-Umsatz auf 39 % gesunken. Das trifft auf eine europäische Wohnungspolitik, die sich zunehmend mit der besseren Nutzung vorhandener Gebäude beschäftigt. Im September 2026 hat die Kommission ihren Vorschlag für einen Affordable Housing Act vorgelegt. Die begleitende Empfehlung setzt unter anderem auf schnellere Genehmigungen, Modernisierung und Umnutzung, um zusätzlichen Wohnraum zu schaffen.
Wie eng die Architekturwirtschaft vom Wohnungsbau abhängt, macht eine weitere Zahl deutlich: 54 % des europäischen Architekturumsatzes entstehen im privaten Wohnungsbau. Einfamilienhäuser, Erweiterungen und Dachausbauten machen allein 35 % aus. Für zahlreiche Büros ist die Wohnungsbaukrise deshalb längst eine wirtschaftliche Frage. Zugleich verfügen sie über Erfahrungen mit dem Gebäudebestand, die bei der Suche nach zusätzlichem Wohnraum gefragt sind. Ob sich daraus neue Aufträge entwickeln, hängt auch davon ab, welche Projekte sich genehmigen und finanzieren lassen.
KI hilft beim Bewerben – seltener beim Entwerfen
Beim digitalen Planen zeigt die ACE-Studie ebenfalls große Unterschiede. Während in Deutschland 21 % der Befragten Building Information Modeling (BIM) häufig einsetzen, sind es in Finnland 43 % und in Belgien 37 %. Bei der dreidimensionalen Modellierung liegen Frankreich mit 70 % und Belgien mit 69 % deutlich vor Deutschland mit 41 %. Die Studie erklärt nicht, weshalb diese Unterschiede bestehen. Einen Hinweis auf die Bedingungen der Digitalisierung liefert sie dennoch: 58 % der BIM-Nutzenden haben sich die entsprechenden Kenntnisse zumindest teilweise selbst beigebracht.
Seit der Erhebung ist künstliche Intelligenz stärker in den Büroalltag eingezogen. Die deutsche Strukturbefragung 2026 zeigt erstmals genauer, wo sie eingesetzt wird. In 26 % der Büros kommt KI bei Akquisition, Angebotserstellung oder Projektbewerbungen zum Einsatz. 24 % nutzen sie für Visualisierungen. In der Entwurfsplanung sind es dagegen 13 %, in der Ausführungsplanung lediglich 5 %. Noch deutlicher ist der Unterschied zwischen den Bürogrößen. Während nur etwa jedes dritte Ein-Personen-Büro KI in den abgefragten Arbeitsbereichen einsetzt, sind es bei Büros mit mindestens 25 tätigen Personen bereits 84 %. Die neuen Werkzeuge sind also keineswegs überall gleichermaßen angekommen. Und ihre Anwendung konzentriert sich bislang stärker auf einzelne Arbeitsschritte als auf den gesamten Planungsprozess.
Mit der zunehmenden Digitalisierung gewinnen auch Fragen der Datenhoheit an Bedeutung. Wer darf Gebäudemodelle weiterverwenden? Welche Informationen gelangen in externe KI-Systeme? Und wie abhängig machen sich Büros von einzelnen Softwareanbietern? Die Europäische Kommission hat im Juni 2026 ein Maßnahmenpaket zur technologischen Souveränität vorgestellt, das unter anderem europäische Cloud- und KI-Infrastrukturen stärken soll. Für Architekturbüros stellt sich damit auch die Frage, wie sie ihre Planungsdaten langfristig verfügbar und unter eigener Kontrolle halten können.
Was sich vom Blick über die Grenze lernen lässt
Die ACE Sector Study 2024 zeigt einen Berufsstand, dessen wirtschaftliche und technische Voraussetzungen sich innerhalb Europas erheblich unterscheiden. In Italien bestimmt der Bestand das Planungsgeschäft, in Finnland ist BIM deutlich weiter verbreitet als in Deutschland. Fast überall dominieren kleine Büros. Die deutschen Strukturdaten von 2026 ergänzen dieses Bild. Sie zeigen, wie stark die wirtschaftlichen Spielräume vieler Büros begrenzt sind und wie unterschiedlich neue Technologien bereits genutzt werden.
Europäische Vorgaben wirken auf diese Büros nicht unter identischen Bedingungen. Eine neue Vergaberegel, ein digitales Verfahren oder zusätzliche Anforderungen an die Planung können je nach Bürogröße und Arbeitsweise ganz unterschiedliche Folgen haben. Vielleicht liegt darin die wichtigste Erkenntnis des europäischen Vergleichs: Wie gut eine Reform funktioniert, entscheidet sich nicht allein am Gesetzestext. Sondern auch daran, ob ein kleines Büro die nächste Bewerbung bewältigen, ein Umbauprojekt wirtschaftlich planen und neue digitale Werkzeuge sinnvoll einsetzen kann.

Das könnte Sie auch interessieren



Neues Wissen,
smarte Projekte und
inspirierende Ideen
Entdecken Sie die Welt der Architektur –
jetzt im exklusiven DAB Update!